- クレジットカード決済と口座振替の基本的な違い
- それぞれのメリットと運用上の注意点
- 決済失敗時の対応が異なる理由
- 月謝・会費・継続寄付などでの使い分け方
- 支払い方法を選ぶときに確認したい実務上のポイント
カード決済と口座振替は、どちらも「自動で集める」方法
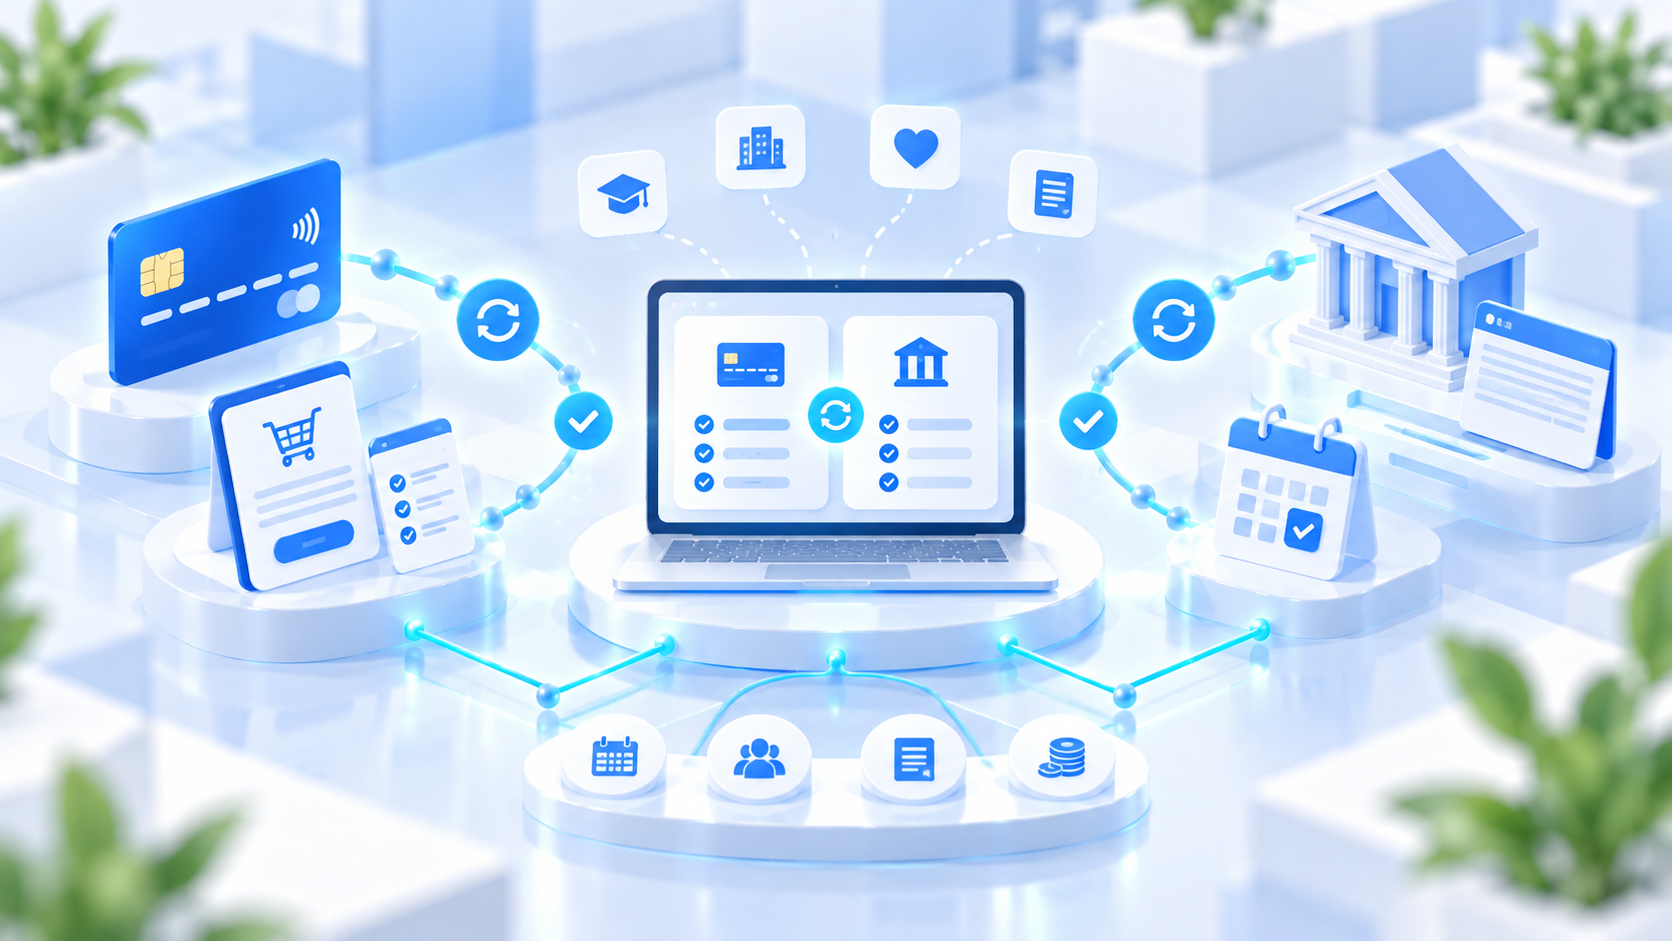
クレジットカード決済と口座振替は、月謝、会費、継続寄付、利用料など、継続的な支払いを受け付けるときによく使われる方法です。
どちらも、一度支払い方法を登録すれば、支払者が毎月銀行振込などの操作をすることなく支払いを行える点は共通しています。
一方、その仕組みは異なります。
クレジットカード決済では、登録されたカードを使って決済処理を行います。
口座振替では、あらかじめ登録した銀行口座から、指定された振替日に料金を自動的に引き落とします。
カード決済と口座振替の違いを比較
まず、一般的な違いを整理してみましょう。
| 項目 | クレジットカード決済 | 口座振替 |
|---|---|---|
| 支払い元 | クレジットカード | 銀行等の預金口座 |
| 登録方法 | オンラインで完結しやすい | 書面またはWeb等で口座登録 |
| 決済タイミング | 設定したタイミングで処理しやすい | 所定の振替日に処理 |
| 結果確認 | 比較的早く確認しやすい | 振替後に結果を受け取る方式が一般的 |
| 主な失敗要因 | カード有効期限、再発行、利用可能額など | 残高不足、口座状態など |
| 継続利用 | 継続課金に対応可能 | 定期的な引き落としに適している |
| 金額変更 | システム仕様に応じて変更可能 | 請求データを変更して対応可能 |
| 支払者側の操作 | 初回登録後は原則不要 | 初回登録後は原則不要 |
ただし、実際の登録方法、処理日、結果通知、手数料などは、利用する決済代行会社、金融機関、収納代行サービスなどによって異なります。
クレジットカード決済の特徴
クレジットカード決済は、Webサイトや申し込みフォームとの相性がよく、オンライン上で支払い方法の登録まで完結しやすいことが特徴です。
オンラインで申し込みから支払いまでつなげやすい
支払者がWeb上で申し込みを行い、そのままカード情報を登録して初回決済へ進むことができます。
たとえば、オンラインサービスへの申し込み、継続寄付、会員登録などでは、「申し込む」と「支払い方法を登録する」を一連の流れにしやすい方法です。
決済結果を比較的早く確認しやすい
カード決済では、決済処理を実行した際に、承認されたかどうかを比較的早く確認できます。
そのため、決済結果に応じてサービス提供を開始する、申込完了メールを送るといったシステム処理とも連携しやすい特徴があります。
継続課金にも対応できる
毎月同じ金額を決済するだけでなく、利用する仕組みによっては、金額が変わる継続課金にも対応できます。
月謝、会費、継続寄付、利用料など、さまざまな継続的な支払いに利用できます。
カード変更への対応が必要
一方、長期間利用していると、カードの有効期限到来や紛失・再発行などによって、登録済みのカードで決済できなくなる場合があります。
カード情報を更新する方法や、決済失敗時に支払者へ案内する仕組みを用意しておく必要があります。
口座振替の特徴
口座振替は、あらかじめ登録した預金口座から、料金を自動的に引き落とす方法です。
公共料金、保険料、月謝、会費など、継続的な支払いで以前から広く利用されています。
カードを持っていなくても利用できる
クレジットカードを利用しない人でも、対象となる金融機関の預金口座があれば利用できます。
支払者層やサービス内容によっては、カード決済だけでなく口座振替を用意することで、支払い方法の選択肢を広げられます。
登録後は自動的に引き落とせる
一度口座振替の登録が完了すれば、収納側が請求データを作成し、所定の振替日に自動的に引き落とす運用が可能です。
毎月、支払者に振込操作をしてもらう必要がないため、月謝や会費などの定期的な集金と相性があります。
振替日を基準にした業務設計になる
口座振替では、収納サービスや金融機関が定めるスケジュールに沿って請求データを用意し、振替日に引き落としを行います。
そのため、「今日請求して、すぐ決済結果を確認する」といった処理より、決められたスケジュールで一括して集金する業務に向いています。
残高不足への対応が必要
振替日に口座残高が不足しているなどの理由で、引き落としできない場合があります。
その場合、再振替を行うのか、銀行振込など別の支払い方法を案内するのか、次月とまとめて請求するのかといったルールを決めておく必要があります。
「口座振替」と「銀行振込」は別の支払い方法
名前が似ていますが、口座振替と銀行振込は異なります。
銀行振込では、原則として支払者が自分で振込操作を行い、指定された口座へ送金します。
一方、口座振替では、事前に支払者の同意・登録を行い、収納側からの請求に基づいて預金口座から自動的に引き落とします。
| 項目 | 口座振替 | 銀行振込 |
|---|---|---|
| 支払時の操作 | 登録後は原則不要 | 原則として支払者が振込操作 |
| 支払いの起点 | 収納側が請求 | 支払者が送金 |
| 継続集金 | 自動化しやすい | 支払者に毎回操作が必要な場合がある |
| 入金確認 | 振替結果と請求を紐づけて管理 | 振込名義等との照合が必要になる場合がある |
カード決済と口座振替、どちらを選ぶ?
どちらが適しているかは、支払者と業務の両方から考える必要があります。
申し込みをオンラインで完結させたい
Webサイトから申し込み、その場で支払い方法を登録してすぐ利用開始するサービスでは、カード決済が使いやすい場合があります。
特に、オンラインサービス、寄付、Webからの会員申し込みなどでは、一連の流れをつくりやすい方法です。
長期的な定期集金を行いたい
月謝、会費、定期的な利用料など、長期間にわたり決まったタイミングで集金する業務では、口座振替も有力な選択肢です。
一度登録すれば支払者側の操作が不要で、クレジットカードの有効期限といった問題もありません。
決済結果をすぐ業務へ反映したい
決済結果に応じて、申込完了、サービス開始、商品の提供などをすぐに進めたい場合は、結果を比較的早く確認しやすいカード決済が運用に合う場合があります。
支払者層を広くカバーしたい
支払者の中には、クレジットカードを使いたくない人や、口座振替を希望する人もいます。
その場合、カード決済と口座振替のどちらか一方に限定せず、両方を用意する方法も考えられます。
月謝・会費・継続寄付ではどう使い分ける?
継続的な集金でも、用途によって向いている運用は異なります。
| 用途 | カード決済を検討しやすいケース | 口座振替を検討しやすいケース |
|---|---|---|
| 月謝 | オンライン入会と同時に登録したい | 長期間、毎月決まった日に集金したい |
| 会費 | Webから入会を完結させたい | 既存会員から定期的に徴収したい |
| 継続寄付 | Webで寄付申し込みを完結させたい | 口座から長期的に支援してもらいたい |
| オンラインサービス | 申込後すぐにサービス開始したい | 請求サイクルを固定して運用したい |
これはあくまで一般的な考え方であり、用途だけで決める必要はありません。
同じ月謝でも、支払者の年齢層、申込方法、請求金額、既存システムなどによって適した方法は変わります。
支払い方法は一つに絞らなくてもよい
「カード決済と口座振替のどちらを採用するか」と考えがちですが、必ずしも一つに絞る必要はありません。
支払者にカード決済と口座振替のどちらかを選んでもらう方法もあります。
ただし、選択肢を増やす場合には、運営側の管理を複雑にしないことが重要です。
たとえば、カード決済と口座振替を別々のシステムで管理すると、
- 誰がどの支払い方法を選んでいるか
- 今月支払い済みなのは誰か
- 未払いは誰か
- どの方法で再請求するか
といった情報が分散する可能性があります。
比較するときは手数料だけを見ない
カード決済と口座振替を比較するとき、手数料は重要な項目の一つです。
ただし、料金だけで決めると、実際の業務負担を見落とすことがあります。
たとえば、次のようなコストも考える必要があります。
- 支払い方法の登録を案内する業務
- 請求データを作成する業務
- 決済・振替結果を確認する業務
- 未収者を抽出する業務
- 再請求・督促を行う業務
- 会計システムへ連携する業務
- 支払者からの問い合わせ対応
決済手数料が低くても、多くの手作業が残れば、全体としての業務コストは大きくなる可能性があります。
逆に、決済データと請求・顧客情報が自動的に紐づき、入金確認や消込まで効率化できれば、決済以外の作業を減らせる可能性があります。
支払い方法を選ぶときの5つの確認ポイント
カード決済と口座振替を比較するときは、次の順番で整理すると、自社・自団体に合う方法を考えやすくなります。
- 支払者を確認する年齢層、法人・個人、オンライン利用状況などから、どの支払い方法を利用しやすいか整理します。
- 請求方法を確認する毎月固定か、金額が変わるか、都度請求があるかなど、現在の請求パターンを整理します。
- 結果が必要なタイミングを確認する決済結果をすぐ業務へ反映したいのか、月単位の一括処理でよいのかを確認します。
- 決済失敗時の運用を確認するカード決済失敗や口座振替不能が発生したとき、再請求・連絡・未収管理をどう行うか決めます。
- 請求から消込までのデータ連携を確認する支払い方法だけでなく、請求、決済結果、入金確認、消込、会計連携までを一連の業務として確認します。
まとめ:支払い方法ではなく、集金業務全体で選ぶ
クレジットカード決済と口座振替は、どちらも継続的な集金を効率化できる代表的な方法です。
カード決済は、オンラインで申し込みから決済までつなげやすく、決済結果を比較的早く確認できる特徴があります。
口座振替は、登録済みの銀行口座から所定の日に自動的に引き落とすことができ、長期的な定期集金で利用しやすい方法です。
ただし、重要なのは「どちらの決済手段が優れているか」を決めることではありません。
支払者が使いやすいか、決済結果をいつ確認したいか、失敗したときにどう対応するか、請求・入金確認・消込までどのようにつなぐか。
こうした集金業務全体から、自社・自団体に合う支払い方法を選びましょう。
よくある質問(FAQ)
どちらも継続的な集金に利用できます。Web申し込みからすぐに支払い方法を登録したい場合はカード決済、決められた日に長期的に集金したい場合は口座振替が運用に合うことがあります。支払者層や現在の請求業務によって判断することが重要です。
必ずしも必要ではありません。金融機関や収納サービスによっては、収納企業のWebサイトから銀行サイトへ移動し、オンラインで口座振替登録を完了できるサービスがあります。
異なります。口座振替は事前登録した預金口座から収納側の請求に基づいて自動的に引き落とす方法です。銀行振込は、原則として支払者自身が指定口座へ送金します。
継続課金では、初回申し込み・カード登録時と、その後の加盟店起点の継続決済で取り扱いが異なる場合があります。国内ガイドラインでも、継続課金などの加盟店起点取引について、初回決済時やカード番号登録時等にEMV 3-Dセキュアによる認証を行う考え方が示されています。利用する決済代行会社の仕様確認が必要です。
可能です。支払者の選択肢を広げられる一方、決済方法ごとに管理が分断されると業務が複雑になります。請求・決済・未収状況をまとめて確認できる仕組みにすると運用しやすくなります。