- 決済とは何を意味するのか
- 決済と「支払い」「請求」「入金」の違い
- 代表的な決済手段とそれぞれの特徴
- 決済サービスを導入するときに確認したいポイント
- 決済の前後に発生する業務まで考える重要性
決済とは
決済とは、商品やサービスの提供などによって生じた代金や料金について、支払う側から受け取る側へ価値を移転し、取引を完了させることを指します。
現金で代金を受け取る場合も決済ですし、銀行振込、クレジットカード、口座振替、コード決済などを利用する場合も決済です。
企業や団体の実務では、決済そのものだけを見るのではなく、その前後にある「請求」「支払いの案内」「入金確認」「消込」「未収管理」などを含めて考えることが重要です。
「支払い」「請求」「決済」「入金」はどう違う?
請求
商品やサービスなどの対価として、相手に金額や支払期限、支払方法などを伝え、支払いを求めることです。
支払い
支払者側から見た行為です。現金、銀行振込、カードなどを利用して代金や料金を支払います。
決済
支払者と受取側の間で、支払いを成立させて取引を完了させる仕組みや処理を指します。
入金
受取側から見て、実際に資金が口座などへ入った状態です。
代表的な決済手段
現金
最も基本的な決済手段です。その場で支払いが完了する一方、現金管理、釣銭、集計、入金作業などの業務が発生します。
銀行振込
企業間取引を中心に広く利用されています。特別な端末などが不要な一方、振込人名義と請求データの照合など、入金確認・消込の負担が生じることがあります。
クレジットカード
支払者がカードを利用し、カード会社などを通じて加盟店へ代金が支払われる仕組みです。オンライン決済にも広く利用されています。
口座振替
指定した銀行口座から料金を自動的に引き落とす方法です。月謝、会費、利用料など、継続的な支払いとの相性があります。
コード決済・電子マネーなど
QRコードなどを利用するコード決済や電子マネーも、日常的な決済手段として利用されています。利用シーンや利用者層によって適した手段は異なります。
オンライン決済では何が行われている?
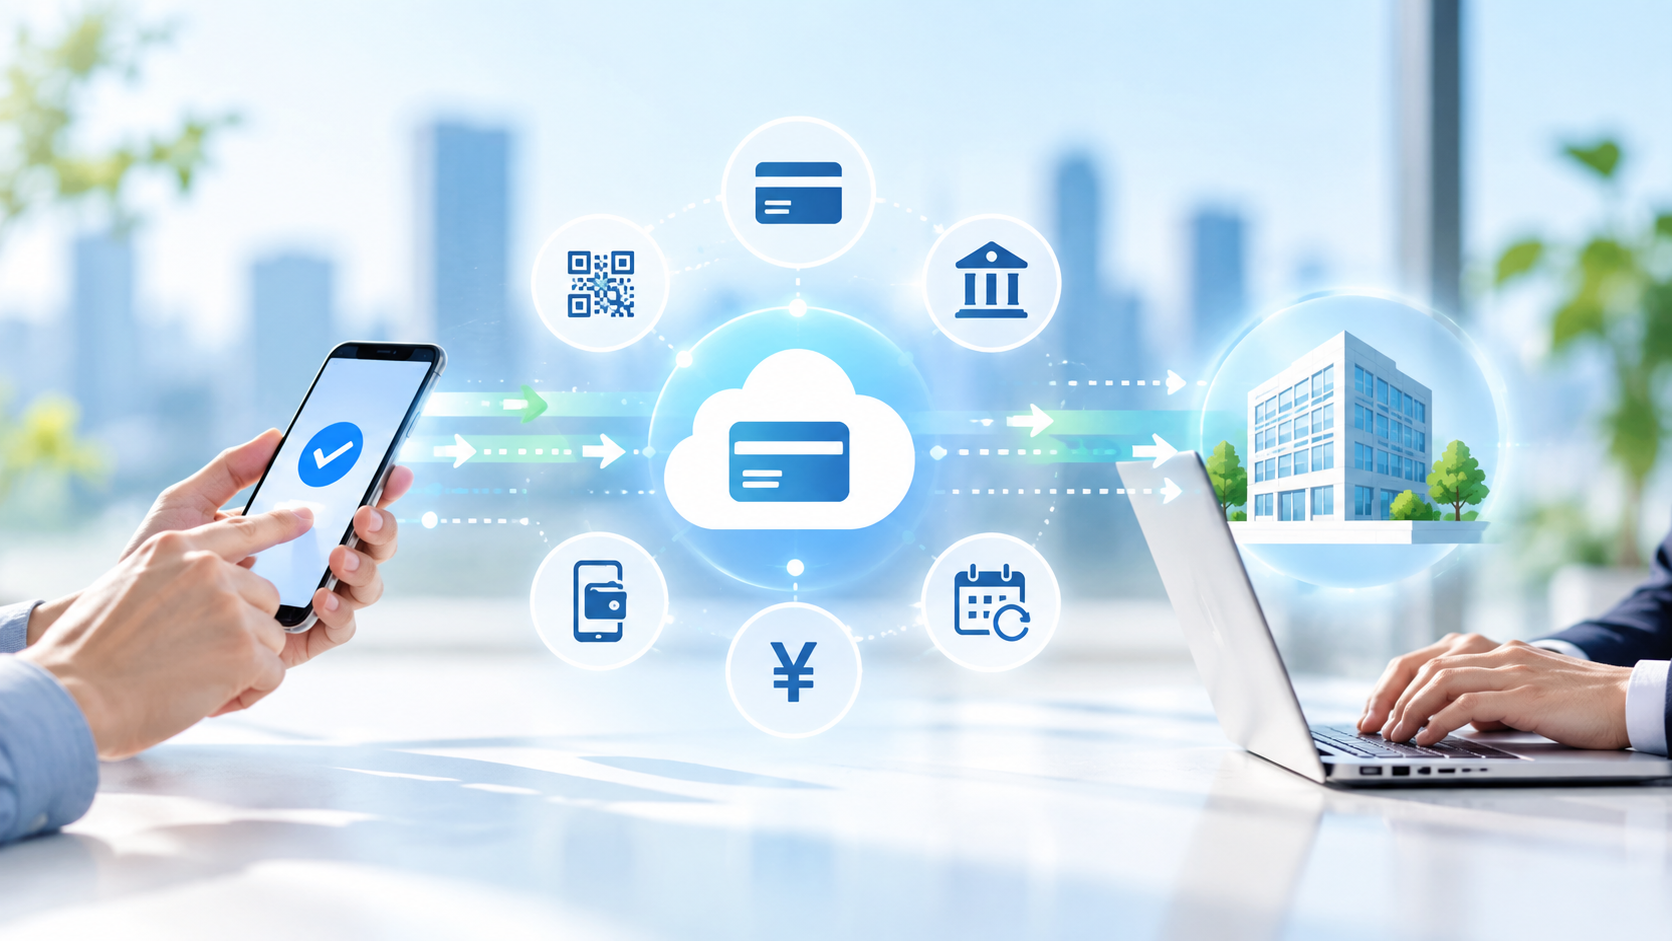
オンライン決済では、支払者がWebサイトなどで決済情報を入力し、その情報をもとに決済事業者やカード会社などとの間で必要な処理が行われます。
例えばクレジットカード決済では、カードが利用可能かどうかの確認や本人認証、不正利用対策など、複数の処理を経て決済結果が返されます。
利用者から見ると数秒で完了する操作でも、その裏側では複数のシステムや事業者が連携しています。
決済サービスを導入するときに確認したいこと
- 誰から、何の料金を受け取るのか整理する一般消費者なのか、企業なのか、会員なのか。単発の支払いなのか、毎月発生する料金なのかによって、適した仕組みは変わります。
- 必要な決済手段を整理するクレジットカード、銀行振込、口座振替、コード決済など、利用者に必要な手段を検討します。
- 決済後の業務を確認する入金確認、消込、会計処理、顧客管理、領収書、未収管理など、決済後に発生する業務まで確認します。
- 既存システムとの連携を検討する顧客管理システムや会計システムなどを利用している場合は、CSVやAPIによるデータ連携も検討します。
決済手段だけで選ばない
決済サービスを比較するとき、対応している決済手段や手数料に目が向きがちです。
しかし、企業・団体の実務では、それだけで使いやすさが決まるわけではありません。
例えば、同じクレジットカード決済に対応していても、請求データの登録方法、決済結果の確認方法、入金データとの照合、継続課金への対応、既存システムとの連携などによって、日々の業務負担は大きく変わります。
まとめ
決済は、単にお金を受け取るための手段ではありません。
請求、支払い、決済、入金確認、消込などがつながることで、一つの取引が完了します。
キャッシュレス化を検討するときも、決済手段を増やすことだけを目的にするのではなく、自社・自団体の業務全体を整理し、支払者にとっての使いやすさと運用側の効率の両方を考えることが重要です。
THE PAYMENTでは、今後も決済手段そのものだけでなく、請求や入金管理、継続課金、システム連携など、その前後にある実務まで含めて解説していきます。
よくある質問(FAQ)
日常会話では近い意味で使われますが、実務では少し視点が異なります。支払いは支払者側の行為を指すことが多く、決済は支払者と受取側の間で取引を完了させる仕組みや処理まで含めて使われます。
必ずしもそうとは限りません。利用者層や取引金額、支払い頻度、運用負担などを踏まえ、自社・自団体に必要な決済手段を選ぶことが重要です。
サービスや連携方法によって異なります。決済結果と請求情報を紐付けられる仕組みや、会計・顧客管理システムとの連携を利用することで、入金確認や消込を効率化できる場合があります。