- 決済代行会社(PSP)が担う主な役割
- 決済システムが担う業務上の役割
- 決済代行会社と決済システムが重なる場合がある理由
- 導入時に契約とシステムを分けて考える必要性
- 自社に合う構成を考えるためのポイント
決済代行会社と決済システムは何が違う?
オンライン決済を導入するとき、「決済代行会社」と「決済システム」という二つの言葉が使われます。
簡単に整理すると、決済代行会社は決済サービスを提供する事業者、決済システムは決済に関する業務を処理・管理するための仕組みです。
ただし、実際にはきれいに分かれているとは限りません。
決済代行会社自身が、加盟店向けに決済画面、API、管理画面、売上管理などのシステム機能を提供していることもあります。
反対に、決済システムを提供する会社が、自社ではカード会社との加盟店契約を提供せず、外部の決済代行会社と接続している場合もあります。
決済代行会社とは
決済代行会社は、一般にPSP(Payment Service Provider)とも呼ばれます。
クレジットカード決済では、加盟店が直接すべてのカード会社やアクワイアラーと個別に接続・契約するのではなく、決済代行会社を通じて決済サービスを利用する形が広く使われています。
決済代行会社によって提供範囲は異なりますが、代表的には次のような機能・サービスがあります。
- クレジットカードなど複数の決済手段の提供
- 加盟店契約に関する手続きの集約
- カード会社・決済事業者との接続
- 決済データの処理
- 売上金の精算・入金
- 決済管理画面やAPIの提供
- セキュリティ対策や障害対応
つまり、加盟店から見ると、複数の決済サービスを利用するための窓口をまとめ、技術的な接続や精算を支えてくれる存在です。
アクワイアラーとは何が違う?
カード決済の話では、決済代行会社とともに「アクワイアラー」という言葉も登場します。
アクワイアラーは、国際カードブランドと契約し、加盟店がカード決済を受け付けられるようにする加盟店契約会社です。
一方、PSPはアクワイアラーと加盟店の間に入り、加盟店へのカード決済スキームの提供やカード情報の処理などを行います。
ただし、実際の契約構造はサービスによって異なり、PSPがアクワイアラーから業務を受託したり、包括的な加盟店契約の仕組みを提供したりするケースもあります。
決済システムとは
決済システムは、決済を実行したり、その前後の業務を管理したりするためのシステム全般を指す言葉です。
「決済システム」という名称自体は非常に広く使われるため、サービスによって機能範囲は大きく異なります。
たとえば、次のような機能を持つものがあります。
- 請求情報の作成
- 支払者・顧客情報の管理
- 決済画面・申込フォームの提供
- 決済代行会社への決済要求
- 決済結果の取得
- 継続課金の管理
- 入金確認・消込
- 未収・決済失敗の管理
- CSV出力
- 会計・基幹システムとのAPI連携
つまり、決済代行会社が「決済を成立させるためのインフラ」に近い役割を持つのに対し、決済システムはその決済を自社の業務の中でどのように扱うかを支える役割を持つことがあります。
決済代行会社と決済システムを比較
| 項目 | 決済代行会社 | 決済システム |
|---|---|---|
| 主な役割 | 決済手段・契約・決済処理・精算の提供 | 請求・決済・顧客・入金など業務管理 |
| 主な接続先 | カード会社、アクワイアラー、各決済事業者 | 決済代行会社、基幹・会計・顧客管理システムなど |
| 加盟店審査 | 関与する場合がある | 通常は決済代行会社等の審査を利用 |
| 決済実行 | 決済ネットワークへの接続を提供 | PSP等のAPIを利用して決済要求を送る場合がある |
| 売上金の入金 | 精算・入金を担う場合がある | 入金結果を管理・照合する |
| 請求・顧客管理 | サービスにより対応 | 主要機能として持つ場合がある |
| システム連携 | 決済API等を提供 | 決済APIに加えて社内システムとの連携を担うことがある |
この表は一般的な整理です。
実際には、決済代行会社が高度な請求管理システムを持つ場合もあれば、決済システム提供会社が決済代行会社との契約までまとめて支援する場合もあります。
なぜ決済代行会社だけでは足りないことがある?
決済代行会社と契約すれば、クレジットカードなどの決済を受け付けられるようになります。
しかし、企業・団体の業務は「決済できた」で終わるとは限りません。
たとえば月謝を集める場合には、
- 誰に請求するか
- 何月分なのか
- 請求額はいくらか
- 決済は成功したか
- 未払いは誰か
- 会計上どの科目へ計上するか
といった情報を管理する必要があります。
決済代行会社の管理画面で「10,000円のカード決済が成功した」と確認できても、それだけでは自社の業務上、「誰の何の支払いなのか」が分からない場合があります。
そこで、請求情報・支払者情報と決済結果を紐づける決済システムが必要になるケースがあります。
決済システムだけでも決済はできないことがある
反対に、決済システムを導入しただけでは、必ずしもクレジットカード決済などを利用できるわけではありません。
カード決済を利用するには、加盟店としてカード決済スキームへ接続するための契約や審査が必要です。
決済システムが外部PSPと接続する構成であれば、別途そのPSPとの契約が必要になる場合があります。
そのため、システム導入時には、
- システム利用契約だけで決済を開始できるのか
- 別途PSPとの契約が必要なのか
- 加盟店審査は誰が行うのか
- 売上金は誰から入金されるのか
を確認しておく必要があります。
実際の構成はどうなる?
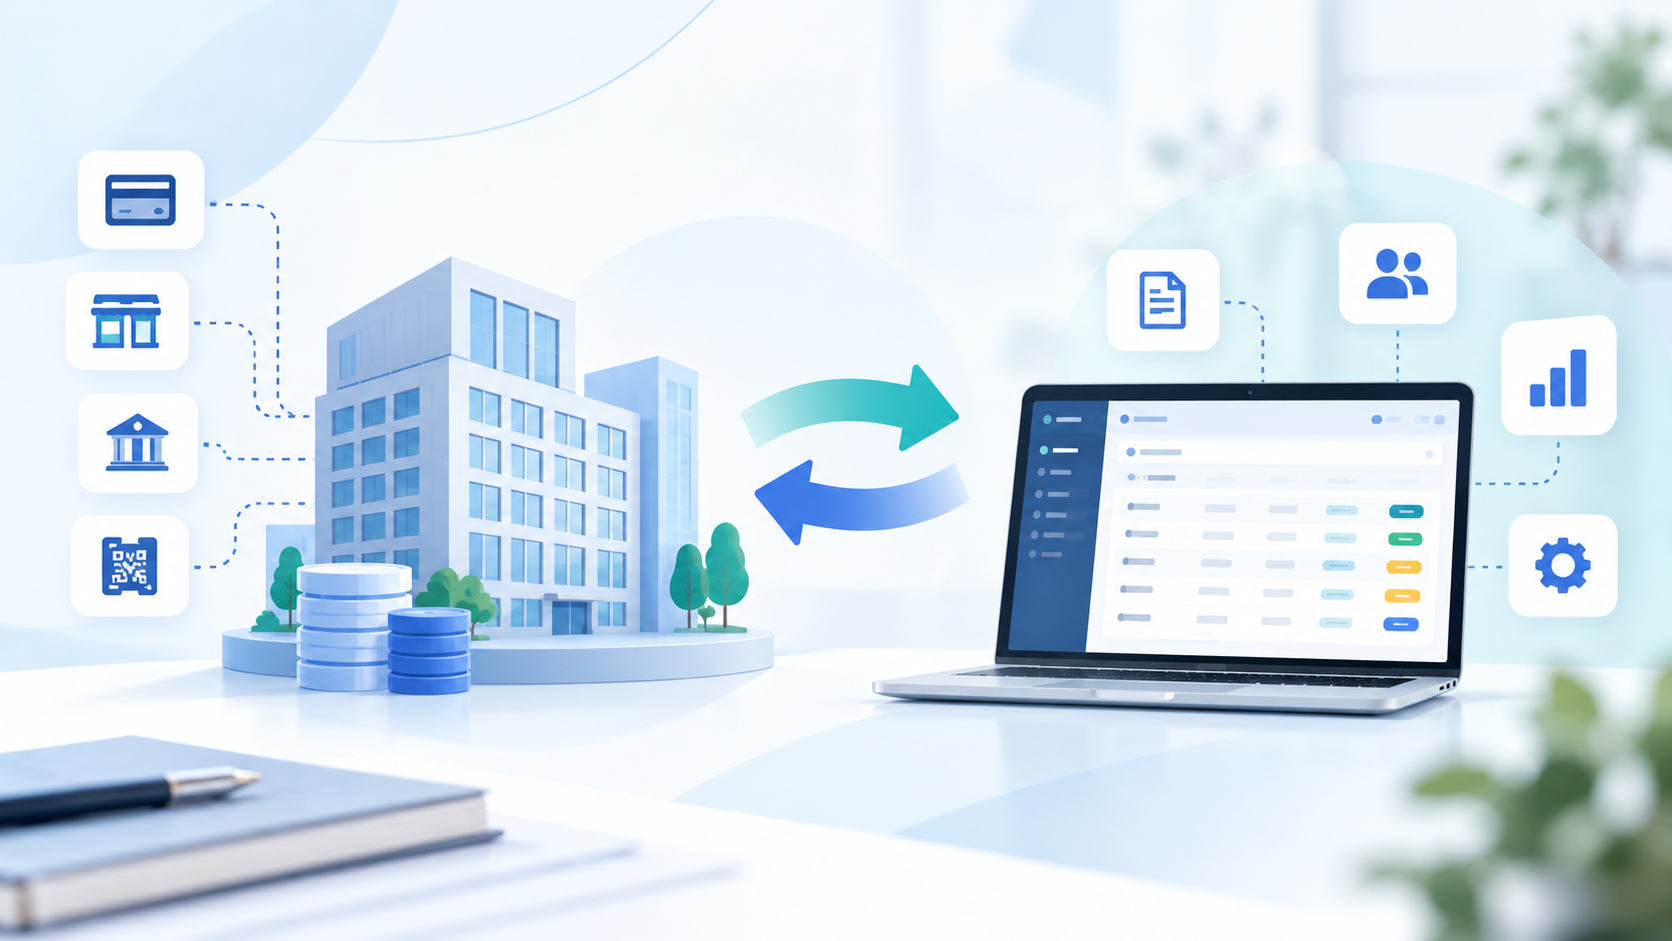
企業・団体が決済システムを利用するときの構成を、簡略化して考えてみます。
- 支払者が申し込み・支払いを行うWebサイトや申込フォームなどから、商品・サービス・会費等の支払いを行います。
- 決済システムが請求情報を管理する誰に、何を、いくら請求するのかを決済システム側で管理します。
- 決済代行会社へ決済を要求する決済システムからPSP等のAPIへ必要な情報を送り、カード決済などを実行します。
- 決済代行会社が決済ネットワークと接続するPSP等を通じて、カード会社や各決済サービスとの決済処理が行われます。
- 決済結果を業務へ戻す決済成功・失敗などの結果を決済システムへ戻し、請求・入金情報へ反映します。
実際には、カードブランド、イシュアー、アクワイアラーなど複数の関係者が存在しますが、企業・団体側から見れば、決済システムと決済代行会社が役割を分担している構成として捉えると理解しやすくなります。
決済代行会社がシステムまで提供するケースもある
ここまで役割を分けて説明しましたが、実際には一社が複数の役割を担うことがあります。
決済代行会社が、
- 決済画面
- 継続課金管理
- 売上管理
- 入金照合
- API
などをまとめて提供することもあります。
この場合、加盟店から見ると「決済代行会社」と「決済システム」を一つのサービスとして利用しているように見えます。
反対に、複雑な請求管理や独自業務が必要な場合には、PSPとは別に決済システムを導入し、両者をAPIで接続する構成もあります。
決済システムを別に持つメリット
決済代行会社とは別に業務用の決済システムを持つ構成には、いくつかのメリットがあります。
決済代行会社に業務を合わせなくてよい
自社の請求方法、顧客管理、商品構成などが複雑な場合、PSPの標準管理画面だけでは業務に合わないことがあります。
業務側のシステムを別に持つことで、自社の運用に合わせて請求・決済情報を管理しやすくなります。
複数の決済代行会社を使い分けやすい
サービスや顧客によって異なる決済代行会社を利用したい場合にも、共通の業務システムから複数のPSPへ接続する設計が考えられます。
請求や顧客情報を一つのシステムで管理し、決済部分だけを切り替えることができれば、業務を統一しやすくなります。
決済以外の業務と連携しやすい
会計、顧客管理、販売管理、学籍管理など、既存システムと連携したい場合にも、業務側の決済システムを中心に構成すると整理しやすい場合があります。
導入時に確認したい6つのポイント
決済サービスを比較するときは、「手数料」や「対応ブランド」だけではなく、契約とシステムの両面を確認します。
- 誰と加盟店契約するのか確認する決済システム提供会社との契約だけでよいのか、別途PSP等との契約が必要なのかを確認します。
- 決済手段を確認するクレジットカード、コード決済、口座振替など、必要な支払い方法に対応しているか確認します。
- 売上金の入金元と入金サイクルを確認する誰から、いつ、どの単位で売上金が入金されるのかを確認します。
- 請求・顧客情報をどこで管理するか確認するPSPの管理画面で十分なのか、別の決済・請求システムが必要なのかを整理します。
- システム連携方法を確認するAPIやCSVを使って既存システムとどのようにつなげられるか確認します。
- 障害・問い合わせ時の役割分担を確認する決済エラーや障害が発生した場合、どの会社がどこまで対応するのかを確認します。
まとめ:契約とシステムを分けて考える
決済代行会社と決済システムは、同じ「決済」に関わるため混同しやすい存在です。
決済代行会社は、カード会社や各決済事業者との接続、加盟店契約、決済処理、精算などを支える役割を持ちます。
一方、決済システムは、請求、顧客、決済結果、入金確認、消込など、企業・団体が決済を実際の業務として運用するための仕組みです。
ただし、実際には一つの事業者が両方の役割を提供することもあります。
大切なのは、「これは決済代行会社か、決済システムか」と分類することではありません。
誰と契約し、誰が決済し、誰が売上金を入金し、どのシステムで請求・顧客・入金を管理するのか。
この役割分担を整理することが、自社・自団体に合った決済環境をつくる第一歩です。
よくある質問(FAQ)
クレジットカードやオンライン決済の文脈では、決済代行会社をPSP(Payment Service Provider)と呼ぶことが多くあります。経済産業省の資料でも、PSPは従来「決済代行業者」「包括加盟店」などと呼ばれてきた事業者として整理されています。ただし、契約上の役割は事業者ごとに異なります。
業務内容によります。PSPが請求・顧客管理まで提供している場合もありますが、自社独自の請求管理、顧客管理、消込、基幹システム連携が必要であれば、別の決済・請求システムを利用することがあります。
必ずしもできません。外部PSPと接続するタイプの決済システムでは、別途PSPや加盟店契約会社との契約・審査が必要になる場合があります。契約構成を確認する必要があります。
あります。経済産業省の資料でも、PSPが複数決済手段、決済システム、売上金の精算・入金などを一体的に提供する例が整理されています。
同じとは限りません。「電子決済等代行業」は銀行API等に関係する別の制度上の用語です。カード決済分野で一般に使われるPSP・決済代行会社とは、文脈と法的な位置づけが異なります。