- なぜ決済を「支払いの瞬間」だけで考えないのか
- 請求・決済・入金・消込がつながることの重要性
- 「支払いやすい」と「運営しやすい」は別の問題である理由
- 業界によって決済の前後業務が大きく異なること
- THE PAYMENT by PX が決済の前後まで扱う理由
決済の話は、「支払う瞬間」に偏りすぎている
「決済」と聞くと、何を思い浮かべるでしょうか。
クレジットカード番号を入力する画面。
スマートフォンでQRコードを読み取る場面。
「決済が完了しました」と表示される瞬間。
もちろん、どれも決済にとって重要です。
しかし、決済システムを設計するとき、私はその瞬間だけを見ることはほとんどありません。
なぜなら、企業や団体の実務では、支払いが成功する前にも後にも、たくさんの業務があるからです。
誰に請求するのか。
何の代金なのか。
いくら請求するのか。
いつまでに支払ってもらうのか。
支払いが完了したのか。
実際に入金されたのか。
そして、その入金をどの請求と結びつけるのか。
支払いの瞬間は、この長い業務の中の一部分にすぎません。
決済は、一つの長い業務フローの中にある
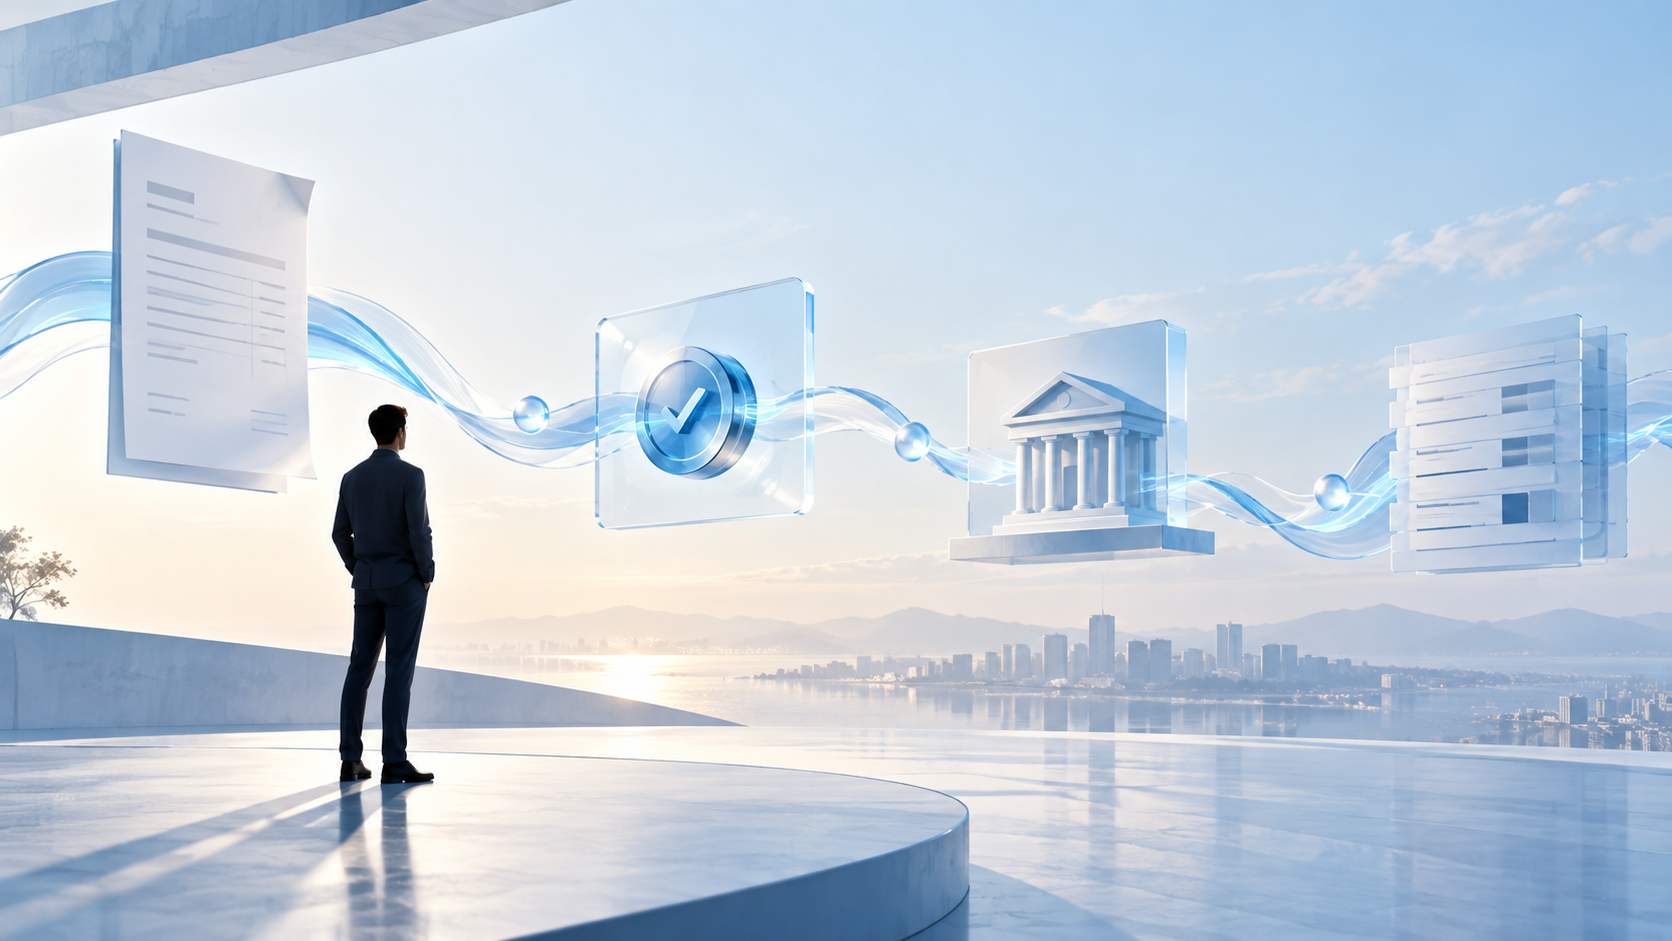
企業や団体がお金を受け取るまでの流れを簡単に整理すると、次のようになります。
- 申し込み・契約誰が、何を利用・購入・申し込みしたのかを確定します。
- 請求誰に、何を、いくら、いつまでに支払ってもらうのかを決めます。
- 決済クレジットカード、口座振替、銀行振込などによって支払いを受け付けます。
- 決済結果の確認支払いが成功したのか、失敗したのかを確認します。
- 入金決済事業者等から、実際に売上金が事業者の口座へ入金されます。
- 消込入金や決済結果を、元の請求・顧客・契約と紐づけます。
- 会計・業務への反映売上、未収、会計、顧客管理、基幹システムなどへ結果を反映します。
実際には、業種やサービスによって順序や処理方法は異なります。
それでも、「支払ってもらう」という一点だけで業務が完了するケースは、むしろ少ないのではないでしょうか。
「決済成功」と表示されても、まだ終わっていない
オンラインカード決済では、決済画面で承認されたあと、決済ネットワーク上では売上処理や清算が行われ、最終的に加盟店側へ資金が入ります。
つまり、「決済成功」と「銀行口座へ入金された」は同じタイミングとは限りません。
さらに、実際に企業や団体が確認したいのは、「○円が入金された」という事実だけでもありません。
そのお金が、
- 誰からの支払いなのか
- どの請求に対するものなのか
- どのサービス・商品・会費なのか
- 何月分なのか
- どの会計科目・部門へ計上するのか
まで分かって、ようやく次の業務へ進めます。
消込は地味だけれど、決済業務の中心にある
「消込」という言葉は、決済そのものに比べると華やかなテーマではありません。
しかし、私はとても重要な業務だと考えています。
たとえば銀行口座に10,000円が入金されたとします。
それだけでは、10,000円の請求が複数あれば、どの請求に対する入金なのか分かりません。
振込名義が契約者名と異なることもあります。
複数の請求をまとめて支払われることもあります。
逆に、手数料などによって請求額と入金額が一致しないケースもあります。
こうした入金を、元の請求と正しく結びつけるのが消込です。
決済システム側で請求番号や取引IDなどが最初から紐づいていれば、この作業を大きく効率化できます。
「支払いやすい」と「運営しやすい」は別の問題
決済サービスを検討するとき、どうしても支払者側の画面に目が向きます。
カードが使える。
スマートフォンで払える。
入力項目が少ない。
もちろん、すべて大切です。
しかし、支払者にとって便利な仕組みが、そのまま運営側にとって便利とは限りません。
支払者は数十秒で決済できても、その裏側で担当者が毎日CSVをダウンロードし、顧客台帳と照合し、未払い者をExcelへ転記しているかもしれません。
それでは、支払いだけがデジタルになり、業務はアナログのままです。
私は、良い決済システムとは、支払者と運営者のどちらか一方だけを便利にするものではないと思っています。
支払う人にとって簡単で、受け取る側にとっても処理しやすい。
この両方が必要です。
決済手段を増やすことが、DXではない
キャッシュレス化という言葉も、同じように考えています。
現金をクレジットカードへ変えた。
銀行振込に加えてコード決済を追加した。
それ自体にはもちろん意味があります。
ただ、それだけで業務全体が変わるわけではありません。
私は、決済におけるDXを考えるとき、支払い方法の数よりもデータがどこまでつながっているかを見ます。
申し込み時に取得した情報が請求へつながる。
請求情報が決済へつながる。
決済結果が入金確認へつながる。
その結果が会計や顧客管理へつながる。
この流れができて初めて、決済によって業務そのものが変わります。
学校、自治体、NPO、BtoB。同じ決済でも必要な仕組みは違う
決済の仕事に関わっていると、「クレジットカード決済」という同じ言葉でも、業界によって必要な仕組みがまったく違うことが分かります。
学校なら、保護者と児童・生徒の関係がある
支払うのは保護者でも、何の費用なのかという対象は児童・生徒です。
兄弟姉妹がいれば、一人の支払者に複数の対象者が紐づくこともあります。
NPOなら、寄付の使途がある
同じ5,000円の決済でも、どの活動や基金への寄付なのかを管理する必要があります。
継続寄付であれば、その後の毎月の決済や停止まで管理します。
自治体なら、財務会計との連携がある
手数料や使用料をオンラインで払えるようにするだけではなく、その収入をどの会計・科目・担当課へ紐づけるのかという業務があります。
BtoBなら、請求書との関係がある
法人間では、請求書番号、取引先コード、複数請求の合算など、消費者向けECとは異なる情報が必要になります。
だから私は、「決済機能」を一つの箱として考えることに違和感があります。
決済手段が同じでも、その前後にある業務が違えば、必要なシステムも変わるからです。
私たちが決済の「前後」にこだわる理由
ペイリンクスでは、決済そのものだけではなく、その前後にある業務まで含めてシステムを考えています。
カード決済のAPIを接続できるかどうかは、もちろん重要です。
しかし、それだけなら「どう決済するか」の話で終わります。
私が知りたいのは、その前です。
「そもそも、何を請求していますか」
「誰に請求していますか」
「金額は毎回同じですか」
そして、その後です。
「支払いが終わったあと、誰が何を確認していますか」
「どのシステムへ入力していますか」
「未払いはどうやって見つけていますか」
「会計へどう渡していますか」
ここが分からないまま決済だけを導入しても、本当に業務が楽になるかは分かりません。
THE PAYMENTを「決済手段のメディア」にしなかった理由
THE PAYMENT by PXを立ち上げるとき、私は「決済のニュースを紹介するメディア」だけにはしたくないと考えました。
クレジットカード。
コード決済。
口座振替。
3Dセキュア。
もちろん、こうした決済の仕組みは取り上げます。
しかし、それだけではありません。
請求書をどう発行するのか。
入金をどう確認するのか。
消込をどう自動化するのか。
継続課金が失敗したらどうするのか。
CSVをどう設計するのか。
既存の会計や基幹システムとどうつなぐのか。
こうしたテーマも、THE PAYMENTでは決済と同じくらい大切に扱っていきます。
なぜなら、実際の企業・団体では、そこまで含めて一つの仕事だからです。
「決済で、社会を前に進める。」ために
THE PAYMENT by PXには、「決済で、社会を前に進める。」という言葉を掲げています。
ここで言う「前に進める」は、支払い方法を新しくすることだけではありません。
毎月何時間もかかっていた入金確認が短くなる。
担当者しか分からなかった消込が自動化される。
支払者が振込先を探さなくてもよくなる。
未払いがすぐ分かるようになる。
別々だったシステムのデータがつながる。
そうした小さな改善の積み重ねも、決済が社会を前に進める一つの形だと思っています。
決済は、支払いの瞬間だけを見ていてはいけない。
その前に何があり、その後に何があるのか。
そこまで見て初めて、本当に変えるべき業務が見えてきます。
決済を見直すときに、最初に考えてほしい5つのこと
もし、これから決済を導入したり、現在の仕組みを見直したりするのであれば、支払い方法を選ぶ前に、まず次の5つを整理してみてください。
- 誰からお金を受け取っているか購入者、会員、保護者、寄付者、法人など、実際の支払者を整理します。
- 何を、どのように請求しているか単発、毎月、年1回、金額固定・変動など、現在の請求ルールを整理します。
- 支払い後に誰が何をしているか入金確認、消込、未収確認、領収書、会計処理など、決済後の作業を洗い出します。
- どこで同じ情報を再入力しているかExcel、会計システム、基幹システムなどへの二重入力・転記がないか確認します。
- 本当に減らしたい業務は何か決済手段を増やすこと自体を目的にせず、改善したい業務を先に明確にします。
まとめ:決済の前後を見ると、業務全体が見えてくる
決済は、支払いの瞬間だけを切り取れば、とてもシンプルに見えます。
しかし、その前には申し込みや請求があり、その後には入金確認、消込、未収管理、会計処理があります。
そして実際の企業・団体では、この前後の業務に多くの時間が使われています。
だから私は、決済を考えるとき、支払い画面から始めません。
その前と、その後から考えます。
請求・決済・入金・消込が一つにつながったとき、決済は単なる「支払い機能」ではなく、業務を変える仕組みになります。
THE PAYMENT by PXでは、これからも決済の瞬間だけではなく、その前後にある仕事まで見ていきたいと思います。
よくある質問(FAQ)
厳密な技術用語として、請求・入金確認・消込のすべてを「決済」と呼ぶわけではありません。この記事では、企業・団体が決済を実務で運用する際には、これらの前後業務を切り離して考えられない、という意味で一連の業務として扱っています。
必ずしも同時ではありません。カード決済では承認後に清算・精算の処理があり、加盟店への資金提供はアクワイアラーや決済代行会社等の入金サイクルに従って行われます。VisaやMastercardも、AuthorizationとClearing/Settlementを異なる処理として整理しています。
請求情報と実際の決済・入金を照合し、「この請求は支払い済み」と紐づける業務です。請求番号や取引IDなどの共通キーを利用できれば、自動化しやすくなります。
支払い方法をキャッシュレスへ変更するだけで、必ず業務全体が効率化するとは限りません。請求・決済・入金確認・消込・会計などのデータをどこまで連携できるかが重要です。経済産業省もキャッシュレスの将来像として、決済と関連データがシームレスにつながる社会を掲げています。
対応する決済手段だけでなく、現在の請求方法、支払者、入金確認、未収対応、消込、会計・基幹システムへの連携まで整理してから比較すると、自社・自団体に必要な機能が見えやすくなります。